
Namun, prospek tersebut masih dihadapkan pada sejumlah risiko. Perubahan volume pekerjaan dari pelanggan, kondisi cuaca, kenaikan harga bahan bakar, meningkatnya biaya pemeliharaan alat berat, serta kebutuhan belanja modal dapat memengaruhi efisiensi dan profitabilitas perseroan
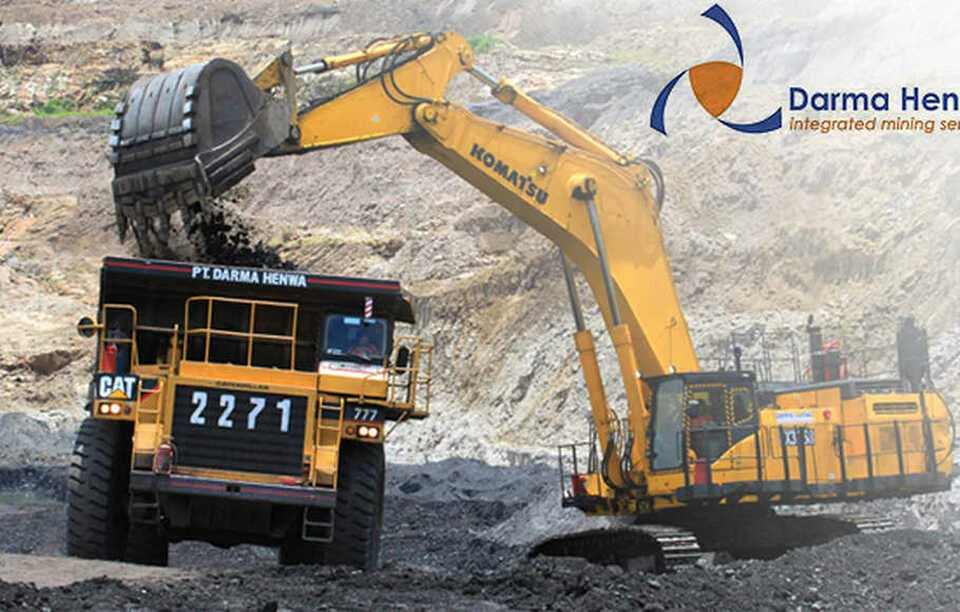
JAKARTA, KAIDAH.ID – PT Darma Henwa Tbk (DEWA) mencatatkan pertumbuhan kinerja keuangan yang signifikan pada sembilan bulan pertama 2026. Lonjakan laba bersih yang melampaui pertumbuhan pendapatan menunjukkan perbaikan profitabilitas perseroan, ditopang oleh pengendalian biaya dan optimalisasi operasional.
Berdasarkan data kinerja perseroan, pendapatan DEWA sepanjang Januari-September 2026 mencapai Rp 5,10 triliun, meningkat 9,71% secara tahunan atau year on year (YoY). Sementara itu, laba bersih yang diatribusikan kepada pemilik entitas induk melonjak 114,55% YoY menjadi Rp 513,08 miliar.
Pertumbuhan laba tersebut sejalan dengan peningkatan laba kotor perseroan sebesar 53,72% YoY menjadi sekitar Rp 1,03 triliun. Pada saat yang sama, beban pokok pendapatan hanya meningkat 2,26% YoY menjadi sekitar Rp 4,06 triliun, lebih rendah dibandingkan pertumbuhan pendapatan.
Senior Technical Analyst M. Nafan Aji Gusta menilai, pertumbuhan laba yang lebih tinggi dibandingkan pendapatan mencerminkan perbaikan profitabilitas dan efektivitas pengendalian biaya.
“Perseroan mampu mencatatkan pertumbuhan pendapatan sekaligus memperbaiki struktur biaya,” ujarnya mengutip kontan.id.
Menurut Nafan, keberlanjutan tren positif tersebut akan bergantung pada volume pekerjaan pertambangan, produktivitas alat berat, tingkat pemanfaatan armada, serta kemampuan perusahaan mempertahankan efisiensi di berbagai proyek yang ditangani.
Sementara itu, analis Kiwoom Sekuritas Indonesia Kevin Yudha Pratama menilai, peningkatan penggunaan armada milik sendiri turut mendukung efisiensi biaya DEWA. Strategi tersebut berpotensi mengurangi ketergantungan terhadap subkontraktor sekaligus memberikan fleksibilitas lebih besar dalam pengaturan jadwal kerja, pemanfaatan alat, dan biaya penambangan.
Meski demikian, Kevin mengingatkan bahwa penghematan biaya subkontraktor perlu dibandingkan dengan peningkatan biaya perawatan alat berat, penyusutan, dan sewa. Dengan demikian, efisiensi yang diperoleh belum tentu seluruhnya dikonversi menjadi tambahan laba bersih.
Selain faktor operasional, kualitas pertumbuhan laba juga menjadi perhatian. Kevin menyebut, kenaikan laba DEWA turut ditopang keuntungan dari penilaian investasi yang belum direalisasikan. Komponen keuntungan tersebut perlu dicermati karena belum tentu berulang pada periode berikutnya.
Prospek Kuartal IV-2026 Masih Positif
Memasuki kuartal IV-2026, kedua analis menilai kinerja DEWA masih berpotensi tumbuh positif, selama aktivitas pelanggan utama tetap berjalan dan produktivitas armada dapat dipertahankan.
Nafan menyoroti sejumlah katalis yang dapat mendukung kinerja perseroan, antara lain kelanjutan kontrak jasa pertambangan, peningkatan volume pengupasan lapisan penutup atau overburden removal, serta optimalisasi kapasitas operasional internal.
Namun, prospek tersebut masih dihadapkan pada sejumlah risiko. Perubahan volume pekerjaan dari pelanggan, kondisi cuaca, kenaikan harga bahan bakar, meningkatnya biaya pemeliharaan alat berat, serta kebutuhan belanja modal dapat memengaruhi efisiensi dan profitabilitas perseroan.
Kevin juga menekankan pentingnya pengelolaan beban keuangan dan arus kas agar pertumbuhan laba dapat diikuti oleh kondisi keuangan yang lebih sehat.
Menurutnya, investor perlu mencermati kemampuan DEWA dalam mempertahankan margin keuntungan dan menghasilkan arus kas yang kuat, bukan hanya berfokus pada kenaikan laba bersih.
Dengan demikian, keberlanjutan kinerja DEWA akan ditentukan oleh konsistensi efisiensi operasional, produktivitas armada, stabilitas volume pekerjaan, serta kemampuan mengelola kebutuhan pendanaan di tengah dinamika industri jasa pertambangan. (*)
(Ruslan Sangadji)




Tinggalkan Balasan